Domain profipaket.de kaufen?
Wir ziehen mit dem Projekt
profipaket.de um.
Sind Sie am Kauf der Domain
profipaket.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profipaket.de kaufen?
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **


Ähnliche Suchbegriffe für Sonstige Kosten
Top-Angebote
Produkte zum Begriff Sonstige Kosten:
-
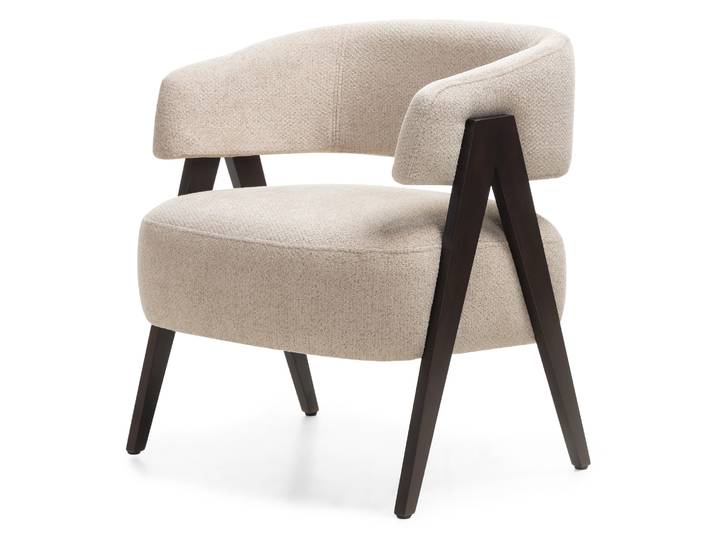
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was fällt unter sonstige Kosten BWA?
Was fällt unter sonstige Kosten BWA? In der Betriebswirtschaftlichen Auswertung (BWA) fallen unter sonstige Kosten alle Aufwendungen, die nicht den Betriebs- oder Personalkosten zugeordnet werden können. Dazu gehören beispielsweise Reparaturen, Versicherungen, Werbekosten oder Reisekosten. Diese Kostenpositionen sind oft individuell und können je nach Unternehmen variieren. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die finanzielle Situation des Unternehmens richtig einschätzen zu können. **
-
Was sind sonstige Kosten in der BWA?
In der Betriebswirtschaftlichen Auswertung (BWA) sind sonstige Kosten alle Kosten, die nicht den direkten oder indirekten Betriebskosten zugeordnet werden können. Dazu gehören beispielsweise Reparatur- und Wartungskosten, Werbekosten, Versicherungsbeiträge oder auch Reisekosten. Diese Kosten können je nach Unternehmen und Branche stark variieren und haben oft keinen direkten Zusammenhang mit der Produktion oder dem Vertrieb von Waren oder Dienstleistungen. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die Gesamtkostenstruktur des Unternehmens zu verstehen und gegebenenfalls Anpassungen vorzunehmen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **


Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
Top-Angebote
Produkte zum Begriff Sonstige Kosten:
-
Was sind sonstige Kosten?
Was sind sonstige Kosten? Sonstige Kosten sind Ausgaben, die nicht direkt mit der Produktion eines Produkts oder der Erbringung einer Dienstleistung in Verbindung stehen, aber dennoch für das Unternehmen anfallen. Dazu gehören beispielsweise Verwaltungskosten, Marketingkosten, Reparatur- und Wartungskosten sowie Versicherungsbeiträge. Diese Kosten können einen erheblichen Anteil an den Gesamtkosten eines Unternehmens ausmachen und sollten daher sorgfältig überwacht und kontrolliert werden. Es ist wichtig, diese Kosten im Blick zu behalten, um die Rentabilität des Unternehmens sicherzustellen und mögliche Einsparungspotenziale zu identifizieren. **
-
Was sind sonstige anrechenbare Kosten?
Sonstige anrechenbare Kosten sind Ausgaben, die im Rahmen eines Projekts oder einer Transaktion entstehen und für die Abrechnung oder Erstattung in Betracht gezogen werden können. Dazu gehören beispielsweise Reisekosten, Materialkosten, Gebühren oder Lizenzgebühren. Diese Kosten müssen angemessen und nachvollziehbar sein, um erstattet werden zu können. Es ist wichtig, alle anrechenbaren Kosten sorgfältig zu dokumentieren, um eine reibungslose Abrechnung zu gewährleisten. Letztendlich dienen anrechenbare Kosten dazu, sicherzustellen, dass alle Ausgaben im Rahmen des vereinbarten Budgets bleiben und transparent abgerechnet werden können. **
-
Was fällt unter sonstige Kosten BWA?
Was fällt unter sonstige Kosten BWA? In der Betriebswirtschaftlichen Auswertung (BWA) fallen unter sonstige Kosten alle Aufwendungen, die nicht den Betriebs- oder Personalkosten zugeordnet werden können. Dazu gehören beispielsweise Reparaturen, Versicherungen, Werbekosten oder Reisekosten. Diese Kostenpositionen sind oft individuell und können je nach Unternehmen variieren. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die finanzielle Situation des Unternehmens richtig einschätzen zu können. **
-
Was sind sonstige Kosten in der BWA?
In der Betriebswirtschaftlichen Auswertung (BWA) sind sonstige Kosten alle Kosten, die nicht den direkten oder indirekten Betriebskosten zugeordnet werden können. Dazu gehören beispielsweise Reparatur- und Wartungskosten, Werbekosten, Versicherungsbeiträge oder auch Reisekosten. Diese Kosten können je nach Unternehmen und Branche stark variieren und haben oft keinen direkten Zusammenhang mit der Produktion oder dem Vertrieb von Waren oder Dienstleistungen. Es ist wichtig, diese Kosten genau zu erfassen und zu überwachen, um die Gesamtkostenstruktur des Unternehmens zu verstehen und gegebenenfalls Anpassungen vorzunehmen. **
Ähnliche Suchbegriffe für Sonstige Kosten
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.